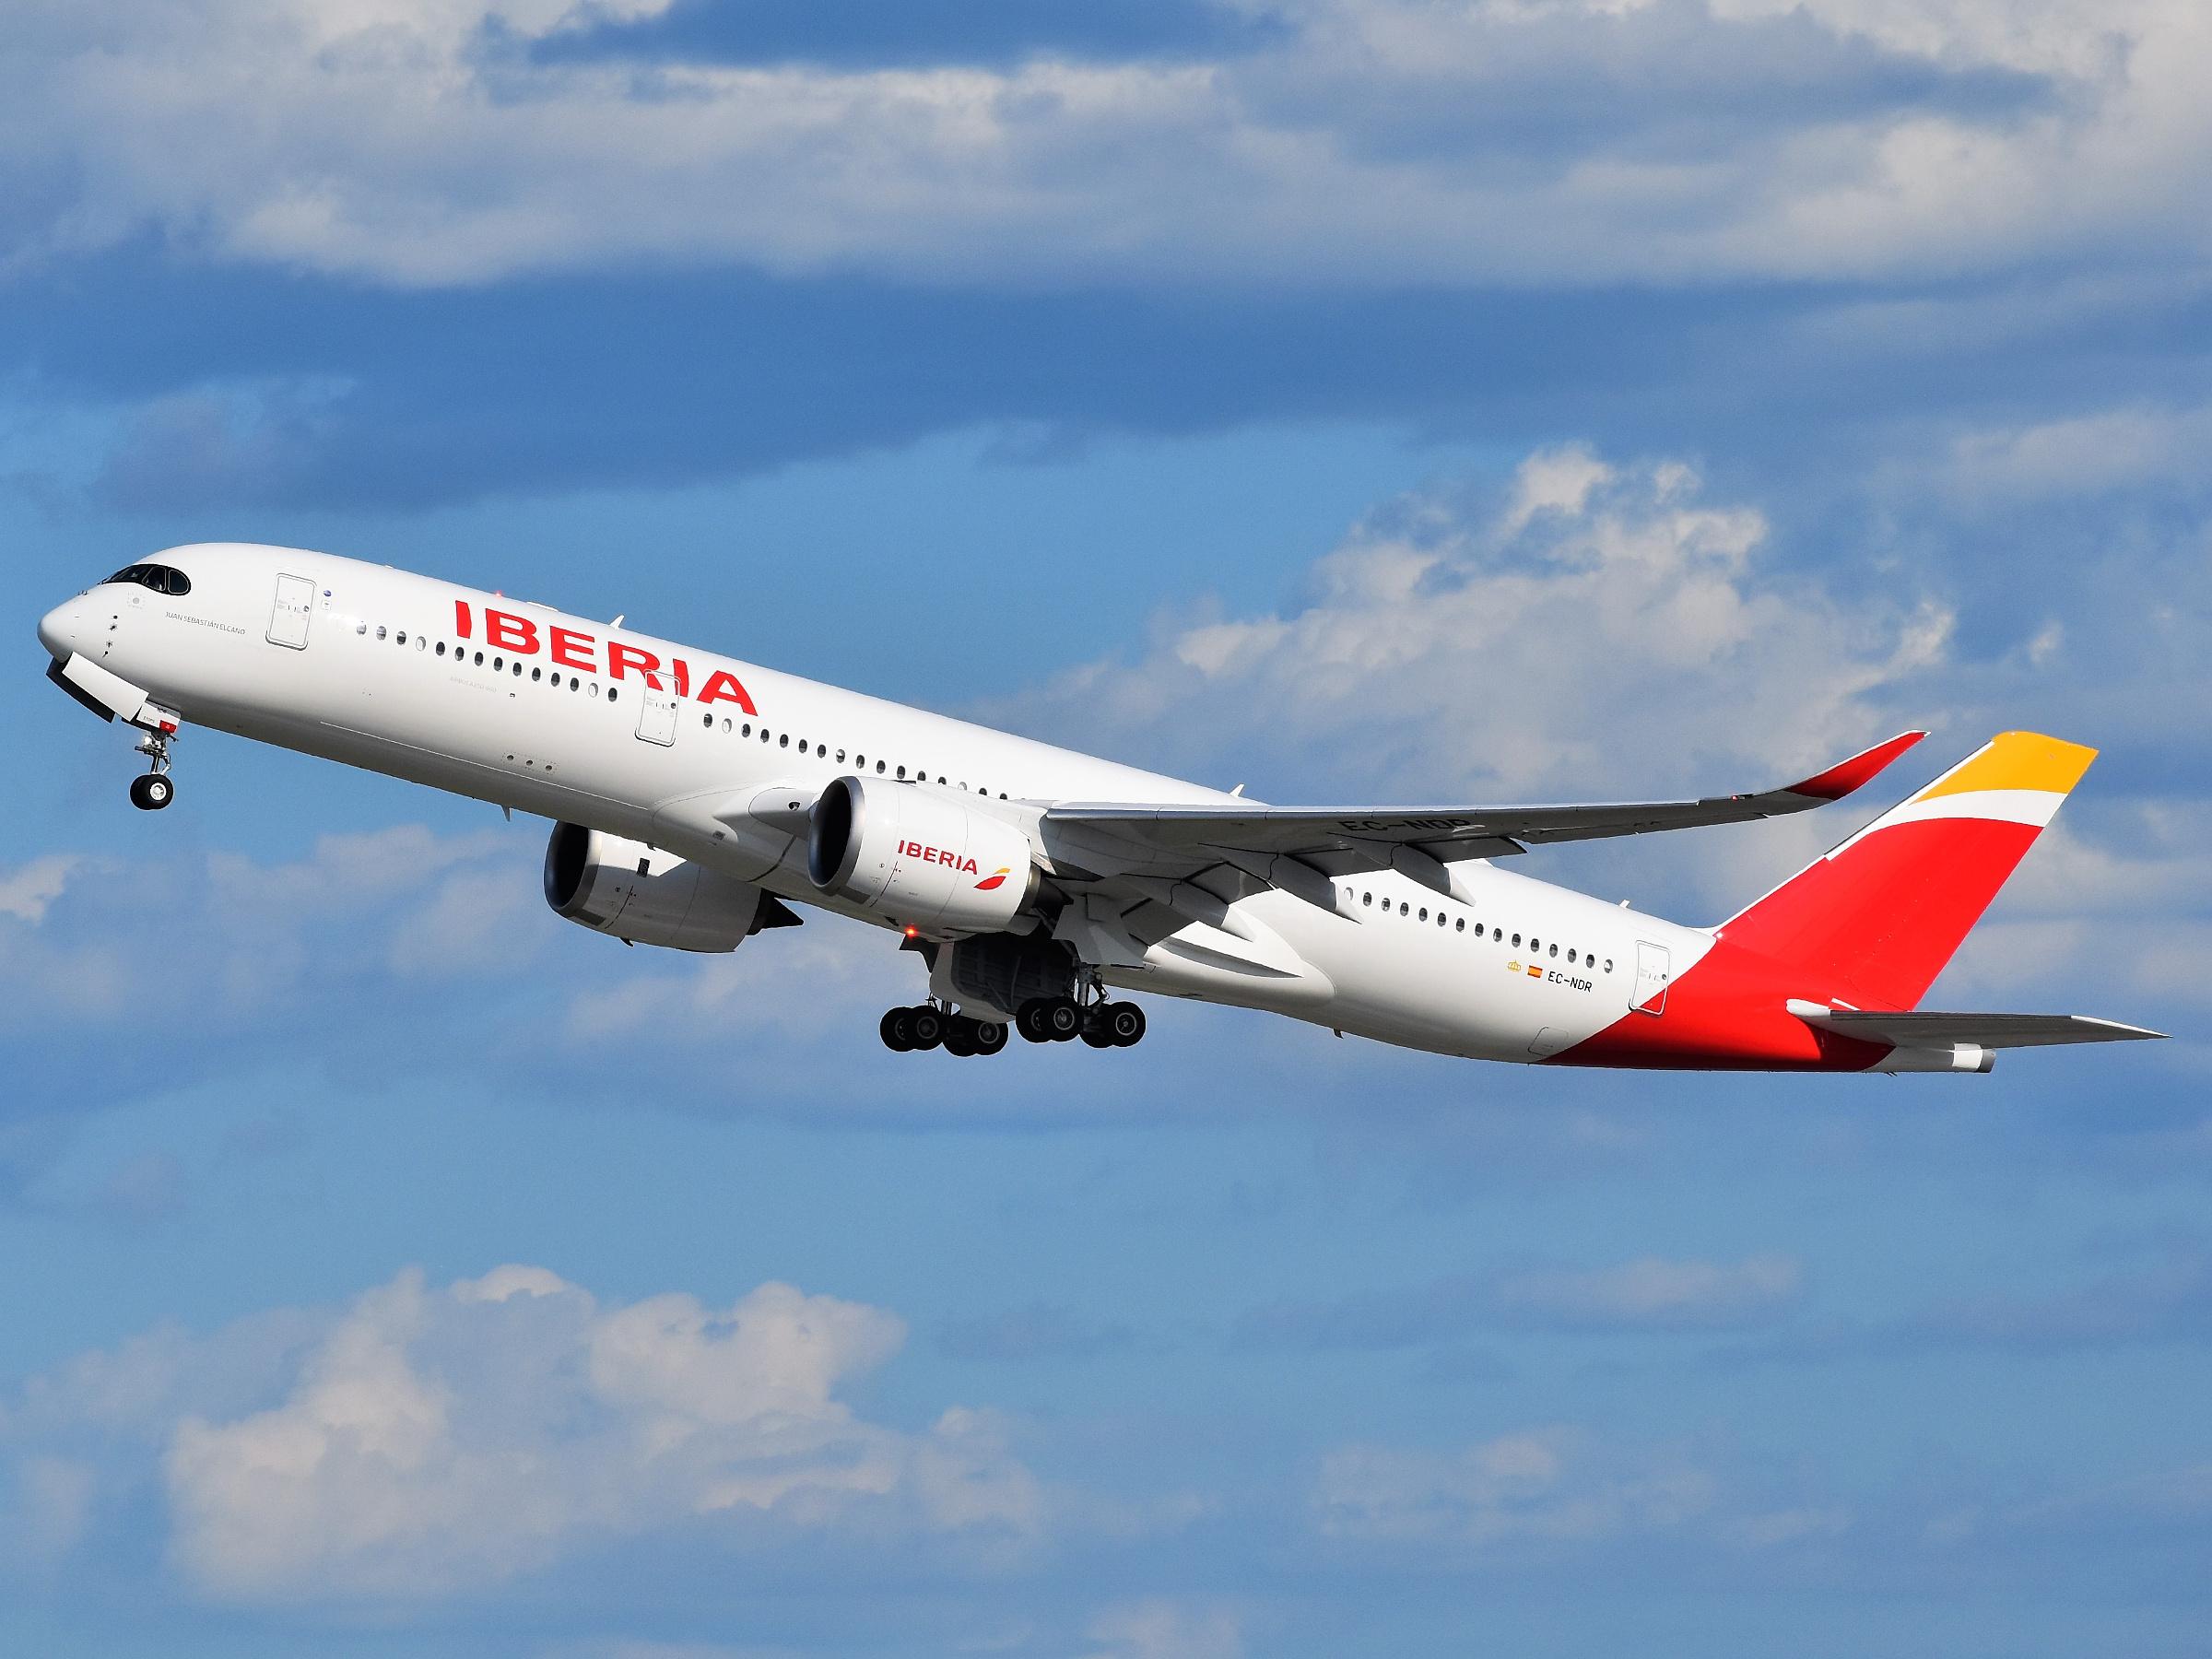
IAG ganó 2.264 millones de euros después de impuestos entre enero y septiembre, un 16,2% menos que en el mismo periodo de 2025, según los resultados publicados por el grupo este viernes 6 de noviembre. Los ingresos crecieron un 2,3%, hasta 25.808 millones, pero el encarecimiento del combustible y las disrupciones operativas redujeron la rentabilidad del propietario de Iberia, British Airways, Vueling y Aer Lingus.
La compañía mantiene su previsión de un margen de explotación antes de partidas excepcionales de al menos el 12% para el conjunto de 2026. Al mismo tiempo, espera ahora que su capacidad anual sea ligeramente inferior a la de 2025 y eleva un 10% el dividendo a cuenta por acción. Son previsiones y decisiones del grupo, no resultados del ejercicio ya cerrado.
Más ingresos no compensan el aumento de los costes
El deterioro se aprecia especialmente en el tercer trimestre, que abarca de julio a septiembre. IAG facturó 9.744 millones de euros, un 4,5% más, mientras que su beneficio de explotación antes de partidas excepcionales descendió un 15,9%, de 2.053 a 1.726 millones. El margen de explotación trimestral pasó del 22% al 17,7%.
El gasto total de combustible del trimestre aumentó un 30,4%, una vez incluido el beneficio de las coberturas con las que el grupo se protege parcialmente frente a las variaciones de precio. Los costes unitarios sin combustible también crecieron un 3,4%, afectados por interrupciones del control del tráfico aéreo y por una capacidad operada inferior a la prevista.
La demanda, según IAG, continúa siendo fuerte, especialmente en el largo radio. Pero vender más no impidió que los gastos absorbieran una parte mayor de esos ingresos. El beneficio después de impuestos del tercer trimestre fue de 1.231 millones, un 12,2% menos: esa caída trimestral no debe confundirse con el descenso del 16,2% acumulado en los nueve meses.
Las cifras publicadas y las ajustadas no son iguales
En el acumulado de enero a septiembre, el beneficio de explotación publicado fue de 3.334 millones, un 15,2% menos. Si se excluyen las partidas excepcionales, el beneficio de explotación fue de 3.483 millones y su descenso, del 11,4%. El informe recoge 149 millones de gastos excepcionales de reestructuración en British Airways e Iberia.
También cambia el resultado después de impuestos al retirar esas partidas: pasa de los 2.264 millones publicados a 2.377 millones antes de excepcionales, un 12,1% menos que un año antes. Las dos series describen el mismo periodo con distinto tratamiento contable. Por eso no conviene mezclar el beneficio ajustado de una columna con la variación del resultado publicado de otra.
El Atlántico sostiene los precios y Europa presiona la capacidad
El Atlántico Norte fue uno de los puntos fuertes del trimestre: los ingresos unitarios de pasajeros subieron un 11%, con una capacidad prácticamente estable, un 0,2% superior. En el Atlántico Sur, el crecimiento de la capacidad fue del 5,4% y el de los ingresos unitarios, del 2,3%.
El panorama europeo fue distinto. IAG redujo un 1,2% su capacidad en ese mercado, principalmente en Iberia y Vueling, para proteger la rentabilidad ante el crecimiento de la oferta de sus competidores. En la región que agrupa África, Oriente Medio y el sur de Asia, la capacidad cayó un 19% por la interrupción de vuelos a numerosos destinos del Golfo.
Estas cifras se miden en asientos-kilómetro ofertados (AKO): combinan las plazas disponibles y la distancia volada. Una reducción de AKO no equivale al mismo porcentaje de vuelos cancelados ni identifica por sí sola una ruta concreta que vaya a desaparecer.
Qué espera IAG para el cierre del año
La compañía calcula un gasto de combustible de 8.900 millones de euros para 2026 a partir de la curva de precios y los tipos de cambio del 3 de noviembre. No es una factura definitiva: depende de esas hipótesis. Para 2027, señala que tiene cubierto el 45%.
El grupo espera recibir 12 aviones este año, frente a los 16 previstos al presentar los resultados semestrales, por retrasos en tres Boeing 737 de Vueling y un Airbus A321neo de British Airways. Su previsión de inversión en inmovilizado para 2026 queda en 3.100 millones.
Pese a la presión sobre el beneficio, IAG anuncia un dividendo a cuenta de 0,053 euros por acción, frente a 0,048 euros un año antes. También ha comenzado el último tramo de 500 millones de su programa de recompra de 1.500 millones, cuya finalización prevé para febrero de 2027. El mensaje combina remuneración al accionista y una gestión más contenida de la capacidad, sin retirar su objetivo anual de margen.
La presión sobre el transporte aéreo también forma parte del contexto de los resultados de Amadeus hasta septiembre, aunque sus cuentas corresponden a negocios y métricas distintos.
Comentarios 0
Los comentarios se publican tras revisión de la redacción. Sé respetuoso: no se admiten insultos ni enlaces.